A infraestrutura consolida-se como o principal gargalo para a competitividade da economia brasileira. De acordo com o levantamento mais recente da Mandala do Custo Brasil, elaborado pelo Movimento Brasil Competitivo (MBC) em parceria com a Monitor Deloitte, o eixo denominado “Dispor de infraestrutura” impõe um sobrecusto anual de R$ 805 bilhões às empresas instaladas no país, montante equivalente a 6,3% do Produto Interno Bruto (PIB).
Dentro de um Custo Brasil total estimado em R$ 3,5 trilhões ao ano — ou 27,5% do PIB —, a infraestrutura lidera isoladamente os sete eixos avaliados, concentrando cerca de 23% de toda a perda de produtividade nacional frente à média dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
A relevância desse entrave fica ainda mais evidente quando comparada aos demais fatores estruturais mapeados pela nova metodologia do MBC, que reorganizou 22 indicadores em sete grandes grupos. O peso da infraestrutura supera os gastos excedentes com a contratação e qualificação de capital humano, estimados em R$ 681 bilhões, e os custos para financiar um negócio, que somam R$ 648 bilhões em razão dos juros reais elevados e do spread bancário.
Além disso, o gasto adicional com infraestrutura ultrapassa a soma de outros eixos tradicionais de queixa do setor produtivo, como o custo para honrar tributos (R$ 457 bilhões), os entraves do ambiente jurídico-regulatório (R$ 451 bilhões), as barreiras para integrar cadeias globais (R$ 227 bilhões) e os impactos da insegurança pública (R$ 192 bilhões).
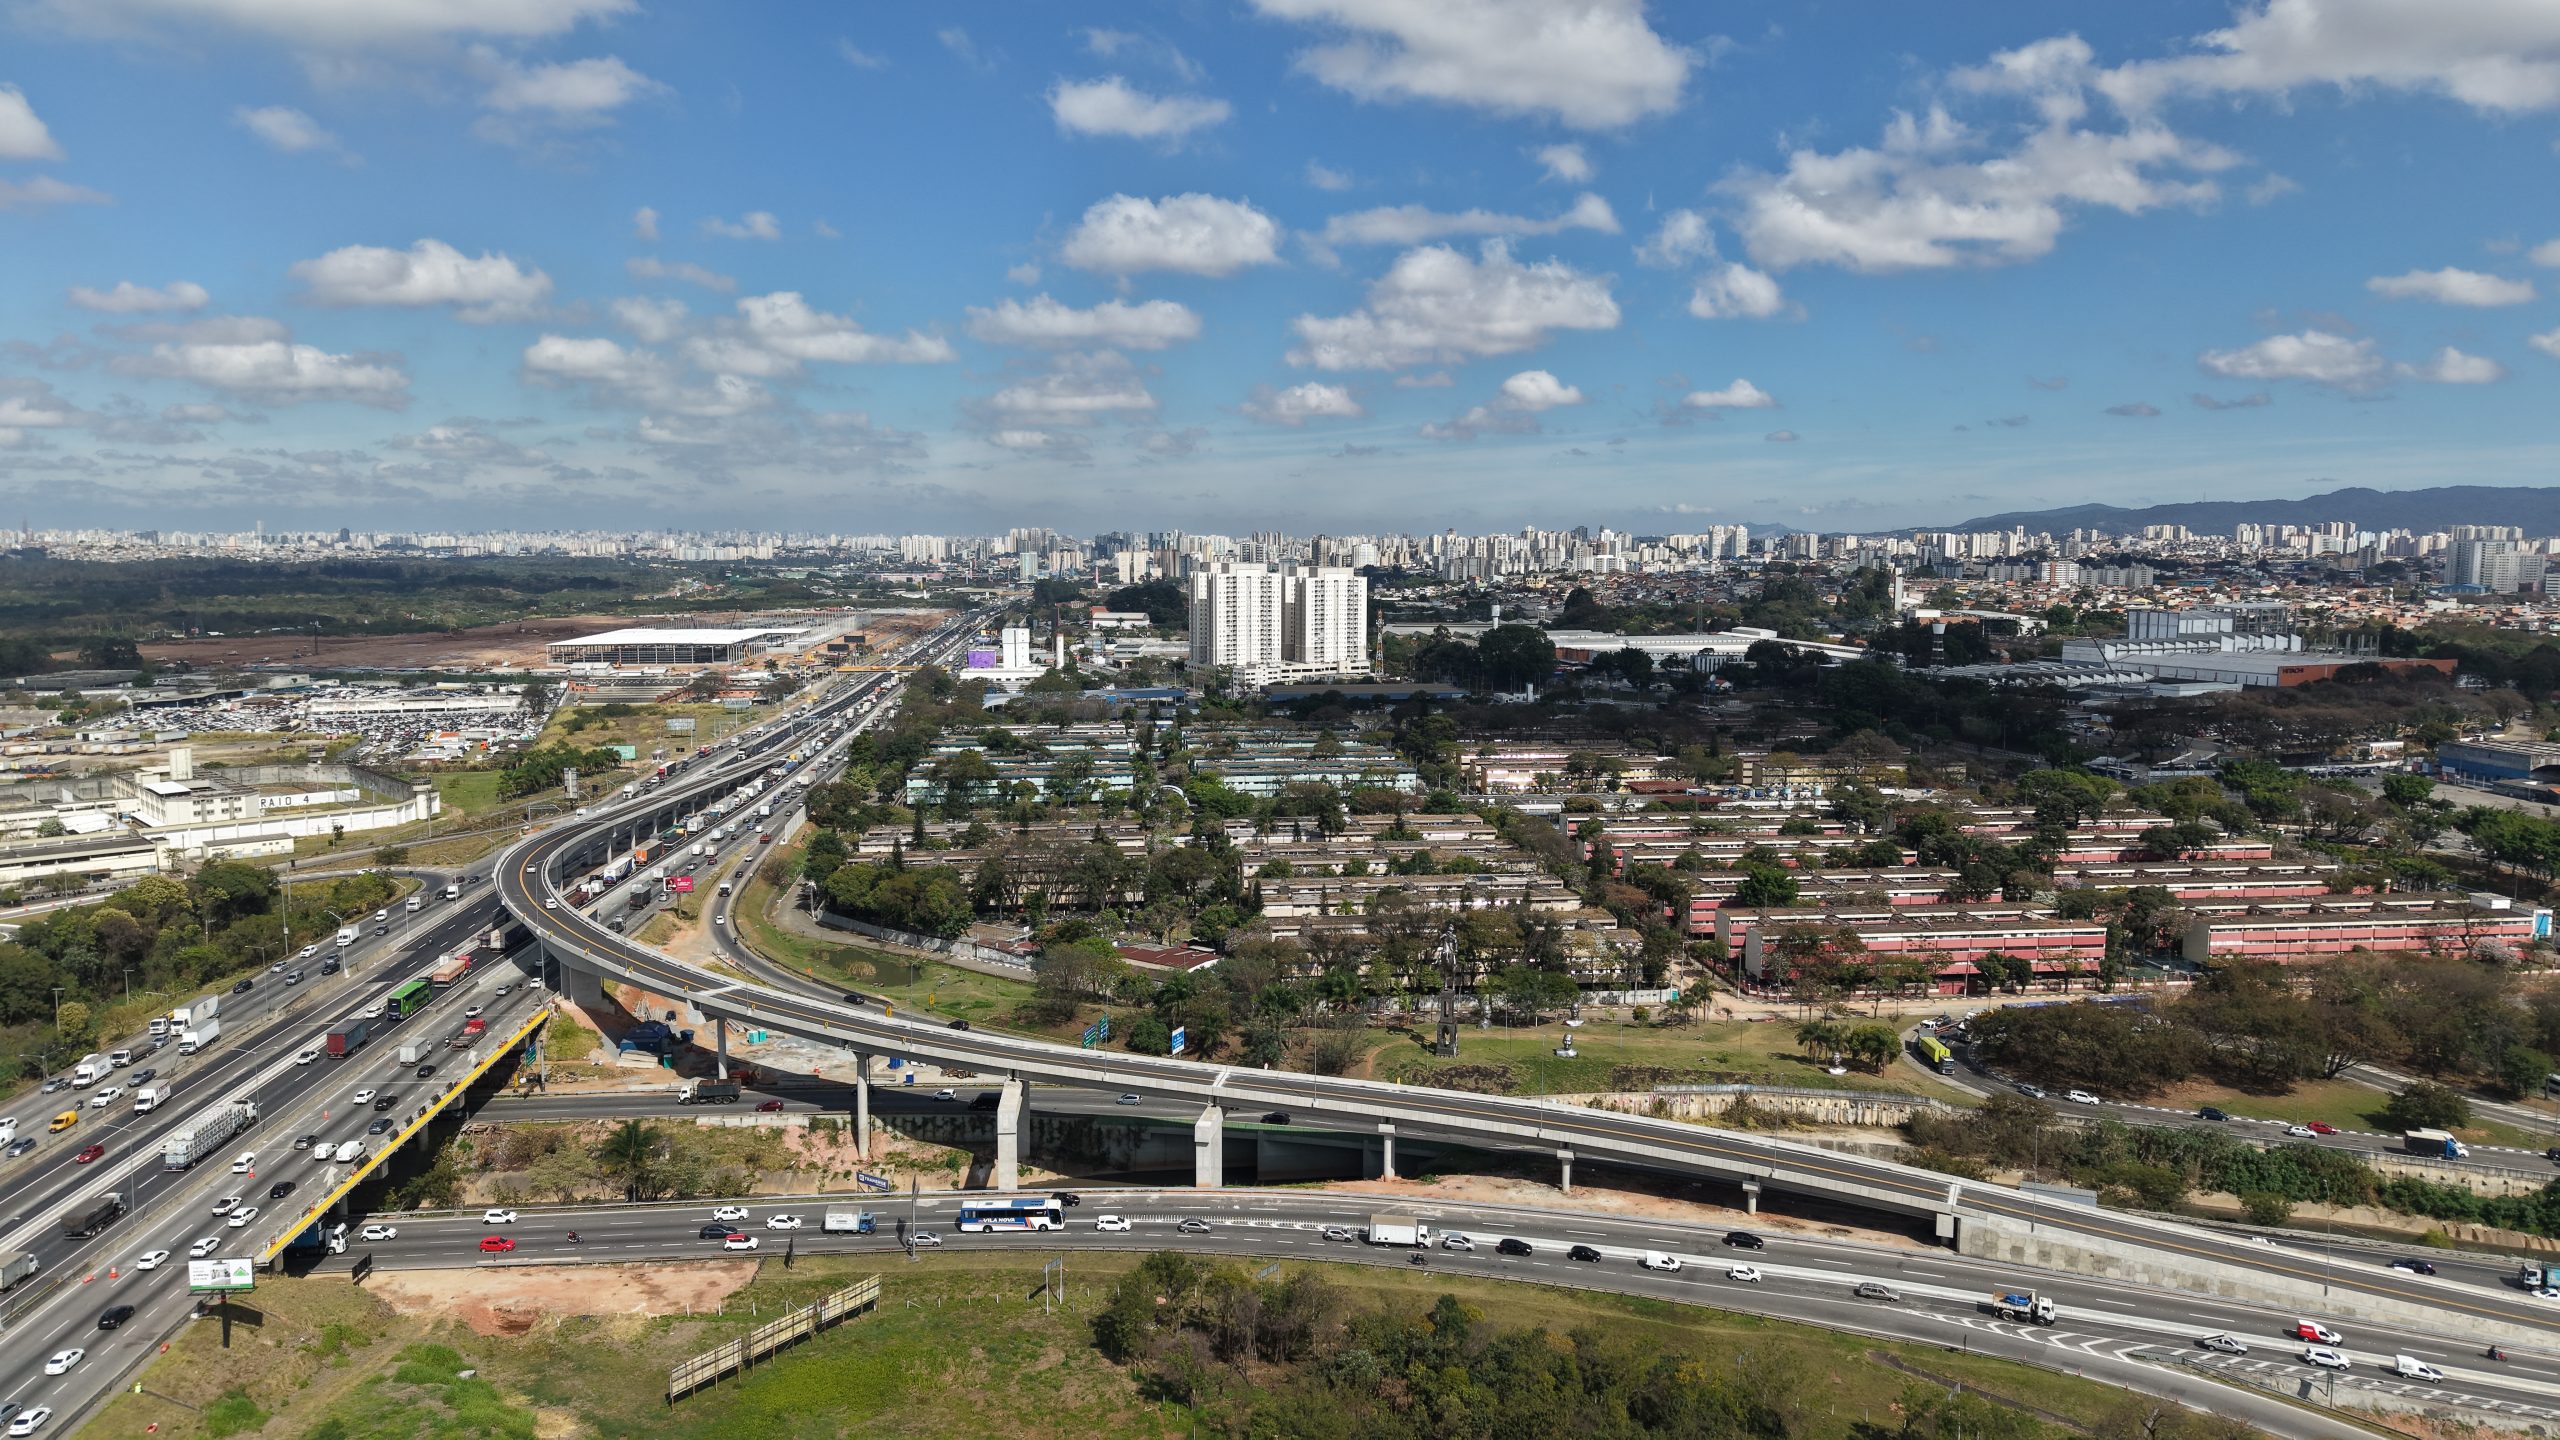
Dentro do próprio eixo de infraestrutura, o setor logístico responde pelo epicentro do problema, concentrando R$ 725 bilhões — o equivalente a 90% de todo o sobrecusto do grupo. Diferentemente de outras áreas em que o país conseguiu reduzir a distância em relação às economias desenvolvidas, na logística o Brasil perdeu terreno de forma acentuada.
Enquanto a média dos custos logísticos nos países da OCDE recuou de 10,1% do PIB em 2018 para 9,8% em 2024, no Brasil esses custos saltaram de 12,2% para 15,5% do PIB no mesmo intervalo. Como resultado, o fosso competitivo mais que dobrou, passando de 2,1 para 5,7 pontos percentuais do PIB, impulsionado pela dependência excessiva do transporte rodoviário em longas distâncias, pela baixa integração intermodal com ferrovias e cabotagem, pela precariedade das rodovias não concedidas e pela pressão dos preços de frete e combustíveis.
Os demais componentes do eixo — energia elétrica, gás natural e telecomunicações — completam os R$ 80 bilhões restantes de sobrecusto e afetam diretamente a eficiência industrial e tecnológica.
No setor elétrico, embora o Brasil disponha de uma matriz limpa e competitiva na etapa de geração, a tarifa final paga pelas empresas é severamente encarecida por encargos setoriais, subsídios cruzados e gargalos nas redes de transmissão e distribuição.
No mercado de gás natural, a insuficiência da infraestrutura de escoamento e transporte mantém o insumo em patamares muito superiores aos praticados nos países da OCDE, penalizando indústrias eletrointensivas e de base, como a química, a siderúrgica e a de fertilizantes. Já nas telecomunicações, apesar dos avanços na digitalização do Estado, o custo e a falta de capilaridade da banda larga de alta capacidade e das redes 5G fora dos grandes centros urbanos ainda impõem barreiras financeiras à automação industrial e à expansão do agronegócio conectado.
Por fim, a análise do MBC evidencia que a deficiência na infraestrutura não atua de maneira isolada, mas retroalimenta outros gargalos econômicos. A vulnerabilidade da malha rodoviária, por exemplo, eleva os gastos das transportadoras e indústrias com escolta armada, seguros e perdas por roubo de cargas, pressões que transbordam para o eixo de Segurança.
Ao mesmo tempo, a superação desse déficit esbarra no custo de capital no Brasil, onde o juro real de 10,7% — contra 0,9% na média da OCDE — e o spread bancário de 8,69% encarecem o financiamento de longo prazo.
Embora o MBC reconheça que a carteira recente de leilões, concessões e parcerias público-privadas (PPPs) aliada à melhora na eficácia regulatória aponte um caminho de solução, o longo prazo de maturação das obras exige estabilidade institucional e continuidade nos investimentos ao longo da próxima década para que o peso da infraestrutura no Custo Brasil comece a recuar de forma consistente.